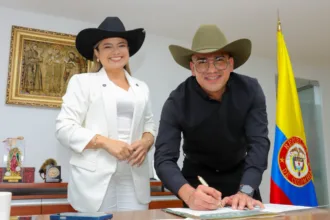
La Fundación Colombia Luz y Sonrisas, creada y representada legalmente por la primera dama, Ana Lucía Pineda, presentó el 16 de octubre su primer informe de gestión sobre los recursos recibidos para atender a los damnificados por el terremoto del 10 de agosto. La publicación llegó después de varias semanas de cuestionamientos políticos y solicitudes de información sobre el dinero recaudado.
El documento, que comprende el periodo entre el 7 de julio y el 16 de octubre, reportó ingresos, administración y canalización de donaciones por $54.589 millones. La cifra permitió conocer por primera vez el monto consolidado que la fundación atribuye a la emergencia, pero no cerró todas las preguntas sobre el manejo y la ejecución de los recursos.
La demora se convirtió en uno de los principales motivos de controversia. El terremoto ocurrió el 10 de agosto y, aunque la campaña de solidaridad comenzó durante la emergencia, el balance financiero se publicó 67 días después del sismo. Durante ese periodo, la fundación divulgó información sobre las entregas de ayuda, pero no había presentado un informe consolidado que permitiera conocer el total recaudado y su distribución.
El 24 de agosto, el senador Alejandro Ocampo radicó un derecho de petición para conocer cuánto dinero había recibido la organización, dónde estaban los recursos y en qué se habían gastado. Ante la falta de una respuesta que considerara suficiente, acudió a una tutela, admitida por el Juzgado 38 de Familia de Bogotá, según informó Cambio.
La presión aumentó durante septiembre y octubre, mientras persistían las preguntas sobre las donaciones. El 13 de octubre, tres días antes de la publicación del balance, la Dirección de Impuestos y Aduanas Nacionales (DIAN) confirmó que Colombia Luz y Sonrisas tenía vigente su Registro Único Tributario y estaba inscrita en el Régimen Tributario Especial. La entidad aclaró que las organizaciones sin ánimo de lucro legalmente constituidas pueden recibir donaciones, aunque su pertenencia al régimen determina si pueden expedir certificados para beneficios tributarios.
La aclaración de la DIAN resolvió una discusión sobre la situación tributaria de la fundación, pero no respondía la pregunta central de Ocampo: cuánto se había recaudado y cuál era el destino de los recursos. La legalidad para recibir aportes y la transparencia en su administración son asuntos diferentes.
En su informe, la fundación afirmó que no recibió ni administró dinero de origen público y que los recursos provenían de personas y empresas privadas. También aseguró que el dinero permanecía en entidades financieras vigiladas y estaba sujeto a las condiciones establecidas por los donantes. Esas afirmaciones constituyen la versión institucional; para evaluar la ejecución se requieren soportes contables y documentación que permita contrastarlas.
Uno de los datos más relevantes es la concentración de los aportes. Según el balance, la familia Gilinski contribuyó con cerca del 81 % del total, aproximadamente $44.200 millones. La fundación indicó que esos recursos tienen una destinación específica: la reconstrucción de tres instituciones educativas y tres centros de salud en Cali.
El informe no identificó ni desglosó individualmente a todos los demás aportantes, que representarían cerca del 19 % de los recursos. Tampoco ofreció, según la revisión publicada por Cambio, un detalle completo del dinero recibido desde el exterior. La ausencia de ese desglose no demuestra una irregularidad, pero limita la posibilidad de seguir el origen de cada aporte.
Otra controversia se refiere a los gastos administrativos. El informe terminó reportando $11.916.639, pero una versión inicial de la información difundida sobre el documento había señalado $43.016.639. La diferencia, superior a $31 millones, fue objeto de cuestionamientos. La corrección exige una explicación sobre el dato inicial y los soportes que respaldan el valor definitivo.
La fundación sostuvo que, fuera de esos gastos administrativos, los recursos permanecían disponibles y sujetos a los avances de los proyectos. Esto significa que la mayor parte del dinero todavía no se había ejecutado en las obras de reconstrucción al momento del corte del informe. La organización argumentó que la preparación de las intervenciones requiere estudios técnicos, diseños, contratación y mecanismos de control antes de iniciar las construcciones.
El estado de los proyectos es otro punto que requiere seguimiento. Para las seis instituciones de Cali, el documento estimó una inversión total de $61.988 millones, superior al monto recaudado que la fundación reportó. El informe señaló un aporte inicial aprobado de $6.400 millones a una fiducia, pero no dejó plenamente explicado cómo se cubriría la diferencia entre el presupuesto estimado y los recursos reportados.
En la atención humanitaria también surgieron discrepancias. La fundación reportó 5.652,2 toneladas de ayuda distribuidas en 80 municipios y una atención a más de 48.000 personas. Sin embargo, la primera dama había divulgado anteriormente una cifra de 5.755,1 toneladas. La diferencia es de 102,9 toneladas y el informe no explicó de manera suficiente si obedecía a fechas de corte distintas, ajustes o cambios en la metodología de registro.
El documento tampoco precisó cuánto dinero en efectivo se destinó a la primera fase de asistencia. Aunque enumeró centros de acopio, empresas participantes, voluntarios y toneladas movilizadas, no presentó un desglose financiero que permitiera conocer cuánto costaron la recolección, el transporte y la distribución de los bienes. Las cifras de ayuda material y los registros contables son complementarios, pero no equivalentes.
El programa de atención emocional y psicológica Un Corazón Contigo dejó otra diferencia por aclarar. El texto institucional habló de más de 4.500 citas virtuales y de la participación de 600 profesionales voluntarios, mientras que una gráfica incluida en el informe registraba 118 citas atendidas y 103 personas. No está claro si los datos corresponden a indicadores, periodos o etapas distintas. La fundación tendría que precisar cuántas citas se ofrecieron, cuántas se realizaron y cuántas personas recibieron atención efectiva.
También quedó pendiente conocer con mayor precisión qué documentación independiente respalda el balance. Cambio señaló que el informe no incluía estados financieros auditados, aunque mencionaba que la fundación cuenta con revisoría fiscal. La publicación de un informe de gestión es un paso para rendir cuentas, pero no reemplaza la posibilidad de examinar estados financieros, notas contables, comprobantes de desembolsos y reportes de control.
La organización, por su parte, ha señalado que existen procedimientos de registro y seguimiento de las ayudas, y que cuenta con aliados para la ejecución y supervisión de los proyectos. En el paquete de Cali, el informe menciona una fiducia y mecanismos de control técnico, financiero y jurídico. La cuestión pendiente es conocer los resultados verificables de esos controles y la periodicidad con que se harán públicos.
La demora también debe evaluarse sin confundir dos procesos distintos. La asistencia humanitaria comenzó durante la emergencia y la fundación reportó entregas en diferentes territorios; la reconstrucción de colegios, centros de salud y viviendas exige trámites y estudios adicionales. Que las obras no estén terminadas dos meses después del terremoto no demuestra por sí solo una mala gestión. Sin embargo, el tiempo necesario para construir no explica por qué el balance consolidado de las donaciones no se publicó antes.
La fundación finalmente presentó cifras que antes no estaban disponibles, y la DIAN confirmó su situación tributaria. Esos elementos deben incorporarse al análisis para evitar afirmar que la organización carecía de autorización para recibir aportes o que la falta de ejecución inmediata constituye, por sí misma, una irregularidad. Al mismo tiempo, las diferencias documentales y los vacíos del informe justifican pedir aclaraciones y soportes.
El principal interrogante que permanece es si la rendición de cuentas permitirá seguir cada peso desde el ingreso hasta su destino final. Para resolverlo, la fundación tendría que publicar un balance conciliado, identificar los aportes y sus condiciones, explicar las correcciones, detallar los gastos de la ayuda humanitaria y reportar avances físicos y financieros de cada obra.
La publicación del 16 de octubre respondió parcialmente a una exigencia que llevaba semanas sobre la mesa, pero no agotó la discusión. La controversia ya no se limita a cuánto dinero recaudó la organización: también abarca la oportunidad de la información, la consistencia de las cifras y la evidencia de que los recursos comprometidos se conviertan en ayudas y obras para las comunidades afectadas.
Por ahora, las diferencias reportadas constituyen preguntas pendientes de aclaración, no pruebas concluyentes de apropiación indebida o de un delito. La verificación dependerá de los documentos contables, las auditorías pertinentes y la comprobación en terreno de las entregas y proyectos anunciados.