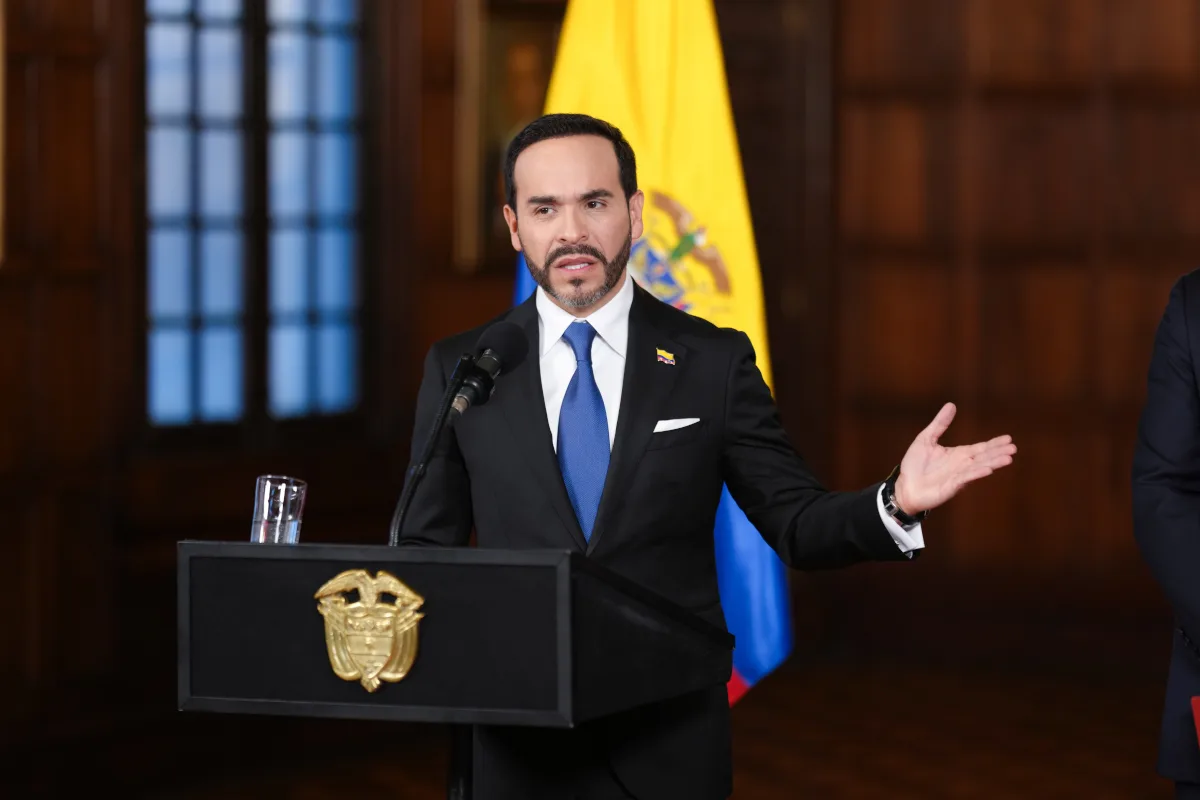
La declaración de bienes y rentas de Abelardo de la Espriella volvió a cambiar. El presidente publicó el 16 de septiembre una tercera versión del documento que registra su situación patrimonial, con nuevas modificaciones en sus obligaciones financieras, cuentas bancarias y activos.
La nueva actualización ocurre menos de un mes después de que se conociera la primera versión, publicada el 21 de agosto, y de una segunda versión divulgada el 24 de agosto. En cada documento aparecen diferencias relevantes en la información reportada sobre el patrimonio del mandatario.
El tercer documento adquiere especial relevancia porque sus cifras coinciden con las de la declaración de renta correspondiente al año gravable 2025 que De la Espriella presentó ante la Dirección de Impuestos y Aduanas Nacionales, DIAN, el 10 de septiembre.
Según las cifras reportadas en esa declaración tributaria, el presidente registra un patrimonio bruto de $20.989 millones y obligaciones por $6.073 millones. El resultado es un patrimonio neto de $14.916 millones.
Ese dato representa una diferencia significativa frente a la segunda versión de la declaración de bienes y rentas. Entre ambos documentos, el patrimonio neto reportado disminuyó en $2.264 millones, mientras que las obligaciones aumentaron en $2.483 millones.
Uno de los cambios más visibles está precisamente en los pasivos. En la nueva versión aparecen ocho obligaciones financieras que, en conjunto, ascienden a $6.073 millones. La segunda declaración registraba un nivel de endeudamiento inferior.
El ajuste modifica, por tanto, la fotografía patrimonial del presidente. Una mayor cantidad de obligaciones reduce el patrimonio neto que resulta de restar las deudas al patrimonio bruto.
La tercera versión también introduce modificaciones en los bienes reportados. Entre ellas aparece un inmueble ubicado en Estados Unidos, mientras que un activo que anteriormente figuraba bajo una clasificación relacionada con Bogotá deja de aparecer de la misma manera.
También cambiaron las cuentas bancarias. La segunda versión registraba siete cuentas en Colombia, Estados Unidos e Italia, mientras que en la tercera aparecen cinco.
Entre las cuentas que ya no aparecen está una cuenta de ahorros en Colombia con un saldo cercano a $45 millones y una cuenta corriente en Estados Unidos con aproximadamente $159,5 millones, según la comparación de las versiones.
Los cambios adquieren contexto cuando se revisa la primera declaración presentada por De la Espriella después de asumir la Presidencia. Ese documento contenía diferencias importantes frente a la información tributaria y patrimonial que posteriormente fue incorporada en las versiones corregidas.
La primera versión, publicada el 21 de agosto, reportaba $10.272 millones en el apartado de “otros ingresos y rentas”, pero no registraba inmuebles, inversiones ni participación en sociedades y señalaba una cuenta bancaria con saldo cero. También reportaba obligaciones por alrededor de $102 millones.
La información generó cuestionamientos porque la cifra de $10.272 millones correspondía, según expertos consultados por El Colombiano, a un dato patrimonial que habría sido ubicado en una categoría de ingresos. El medio señaló que esto podía evidenciar una confusión en la declaración presentada ante Función Pública, sin que ello significara necesariamente que la declaración tributaria ante la DIAN estuviera equivocada.
La segunda versión modificó sustancialmente esa fotografía. Allí aparecieron ingresos por $546,1 millones durante 2025, saldos en cuentas de Colombia, Estados Unidos e Italia, participación accionaria en una sociedad y obligaciones por varios miles de millones de pesos.
También apareció entonces información sobre la esposa del mandatario, Ana Lucía Pineda, que no figuraba en la primera versión. La modificación amplió de manera considerable la información sobre la composición patrimonial del presidente.
El tercer cambio vuelve a mover algunas de esas cifras. Esta vez, el elemento central no es solamente la corrección de categorías o la incorporación de bienes, sino la aparición de nuevas obligaciones que llevan el total de los pasivos hasta $6.073 millones.
La coincidencia con la declaración de renta presentada ante la DIAN introduce, sin embargo, una diferencia importante frente a las dos versiones anteriores: el documento de septiembre refleja las cifras consolidadas correspondientes al ejercicio fiscal de 2025.
Eso permite establecer una secuencia documental: primero se presentó una declaración de bienes con inconsistencias señaladas públicamente; después se publicó una versión corregida y, finalmente, una tercera actualización que incorpora cifras que coinciden con la declaración tributaria del año gravable 2025.
La sucesión de cambios también plantea una pregunta periodística sobre los mecanismos de elaboración y revisión de la información patrimonial de un presidente de la República. Tres versiones en menos de un mes muestran que la información inicial no permaneció estable.
Por el momento se desconoce que la tercera modificación, por sí misma, implique una irregularidad tributaria o patrimonial. Una declaración corregida puede responder a errores de diligenciamiento, actualización de información, cambios en la clasificación de activos o incorporación de obligaciones que no habían sido reportadas inicialmente.
El punto que queda abierto es explicar por qué esas obligaciones, cuentas y activos aparecen de manera diferente entre una versión y otra y cuál fue la documentación utilizada para respaldar cada modificación.
También resulta relevante establecer la naturaleza de los $6.073 millones de obligaciones reportados en la última versión: quiénes son los acreedores, cuál es el origen de las deudas, cuándo fueron contraídas y por qué su registro no coincidía con el de la versión anterior.
La discusión cobra una dimensión adicional porque la información patrimonial de los altos funcionarios públicos no solo cumple una función administrativa. También permite identificar posibles conflictos de interés y conocer, dentro de los límites establecidos por la ley, la composición económica de quienes ejercen el poder.
La tercera modificación no elimina las preguntas surgidas con las versiones anteriores, pero sí cambia el punto de referencia. Las cifras que ahora aparecen coinciden con la declaración tributaria de 2025 presentada ante la DIAN, mientras persisten diferencias que requieren explicación documental entre las distintas versiones del formulario.
Así, el episodio deja una trazabilidad que puede ser reconstruida con tres documentos: la primera declaración del 21 de agosto, la corrección del 24 de agosto y la nueva versión del 16 de septiembre. La principal novedad de esta última es el aumento de las obligaciones hasta $6.073 millones y la consecuente reducción del patrimonio neto declarado a $14.916 millones.