La financiación de las obras de adecuación del Batallón Paraíso, en Barranquilla, que el presidente Abelardo de la Espriella utiliza para desarrollar parte de su actividad gubernamental, quedó bajo cuestionamiento después de que una investigación periodística revelara que cinco de las empresas donantes reportaron ingresos de cero pesos en sus últimas renovaciones de matrícula mercantil. Pese a esa situación, las compañías entregaron recursos que, en conjunto, superan los $350 millones, en una operación que plantea preguntas sobre el origen del dinero, la capacidad económica de los aportantes y los mecanismos de verificación utilizados por el Ministerio de Defensa.
La revelación fue publicada el 10 de noviembre de 2026 por la revista CAMBIO, en una investigación de Jonathan Beltrán. El informe señala que doce empresas aportaron dinero, bienes o servicios para las adecuaciones de la instalación militar, con contribuciones que sumaron aproximadamente $1.126 millones. La información se obtuvo a partir de una respuesta del Ministerio de Defensa a un derecho de petición presentado por la abogada y columnista Ana Bejarano.
El dato más llamativo es que cinco de esas compañías registraron ingresos operacionales de cero pesos en sus últimas renovaciones mercantiles, aunque realizaron aportes individuales que alcanzaron decenas de millones. De acuerdo con la investigación, las donaciones de estas empresas representan una parte significativa del total entregado para las obras, lo que abre un interrogante sobre la procedencia de los recursos y la situación financiera de sociedades que, pese a declarar ausencia de ingresos, pudieron realizar contribuciones de esa magnitud.
Entre las compañías identificadas aparece AMD Ingenieros S.A.S., que aportó aproximadamente $87,1 millones. La empresa tenía un capital suscrito y pagado de $10 millones y, en su renovación de matrícula mercantil de abril de 2026, reportó ingresos de cero pesos. La diferencia entre el capital registrado y el valor de la contribución constituye uno de los elementos que requieren explicación, aunque no demuestra por sí misma que la donación haya sido irregular.
Otro caso es el de Vismar Tech S.A.S., que entregó cerca de $82,6 millones, pese a contar con un capital suscrito y pagado de apenas $3 millones. La compañía fue constituida en agosto de 2025, pocos meses antes de realizar su aporte. Su situación empresarial y la magnitud de la contribución plantean preguntas sobre las fuentes de financiación utilizadas para entregar los recursos y sobre la capacidad económica de sus socios.
La tercera compañía señalada es JG Solutions Service S.A.S., que también aportó alrededor de $82,6 millones. Según los datos recopilados por CAMBIO, en su renovación mercantil de marzo de 2026 reportó ingresos operacionales de cero pesos. La cifra de la donación resulta especialmente relevante porque supera ampliamente los ingresos declarados por la sociedad, aunque para establecer su capacidad real de pago sería necesario revisar sus activos, pasivos, patrimonio y movimientos financieros.
A la lista se suma Proyectos Franco Estructuras S.A.S., constituida en noviembre de 2024, que entregó aproximadamente $56,4 millones. La empresa también reportó ingresos de cero pesos en la información mercantil examinada por la investigación. Su aporte constituye otro de los casos en los que el monto de la contribución contrasta con los datos de actividad económica declarados ante el registro empresarial.
La quinta compañía es Inversiones Bendeck S.A.S., que aportó cerca de $37,9 millones. En su renovación de marzo de 2026 registró ingresos por actividad ordinaria de cero pesos. Al igual que en los otros casos, la información no permite concluir que la empresa careciera de recursos disponibles, pero sí hace necesario establecer qué fuente financiera permitió realizar una donación de esa magnitud.
En conjunto, las cinco compañías entregaron aproximadamente $346,6 millones, de acuerdo con la suma de los valores individuales publicados. La investigación también presenta un consolidado de alrededor de $351,2 millones para este grupo, por lo que resulta conveniente revisar los valores exactos de la respuesta oficial del Ministerio de Defensa antes de cerrar el cálculo definitivo. En cualquier caso, los aportes representan una proporción considerable de los más de $1.126 millones reunidos para las obras.
La diferencia entre ingresos operacionales y capacidad financiera es importante para interpretar correctamente el hallazgo. Que una empresa reporte ingresos de cero pesos no significa necesariamente que no tenga dinero ni que esté impedida para realizar donaciones. Una sociedad puede disponer de recursos provenientes de aportes de sus accionistas, préstamos, inversiones, venta de activos u otras fuentes distintas de su actividad ordinaria. Sin embargo, esas posibilidades deben poder acreditarse documentalmente, especialmente cuando se trata de contribuciones destinadas a adecuar una instalación pública utilizada por el jefe de Estado.
El capital suscrito y pagado también ofrece elementos para examinar las dimensiones de las compañías, pero no equivale al patrimonio total ni establece un límite automático para sus donaciones. Por eso, el hallazgo de CAMBIO no constituye por sí solo una prueba de financiación ilegal. Lo que plantea es la necesidad de conocer la trazabilidad de los recursos y establecer si los aportes fueron realizados con fondos propios de las empresas o si provinieron de terceros que no aparecen identificados como donantes.
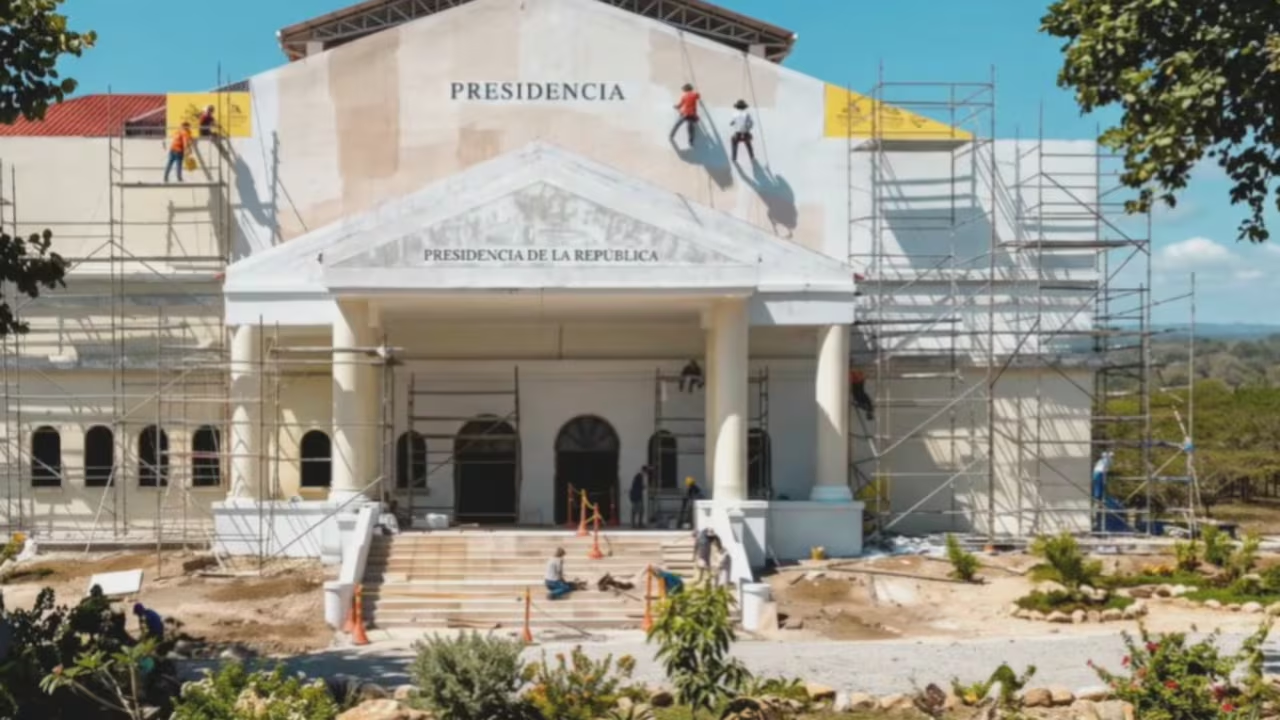
La controversia adquiere mayor relevancia por el destino de las contribuciones. El Batallón Paraíso es una instalación militar ubicada en Barranquilla que fue objeto de adecuaciones para convertirse en un espacio utilizado por De la Espriella durante el desarrollo de actividades presidenciales. Aunque el inmueble mantiene su carácter de instalación militar, su utilización como lugar de trabajo del mandatario ha generado preguntas sobre la naturaleza de los gastos, la responsabilidad por las obras y las condiciones en las que se recibieron los aportes privados.
La investigación periodística también identificó conexiones entre algunos de los donantes y empresas relacionadas con grandes contratos de infraestructura en Barranquilla. Entre las compañías mencionadas aparecen Industrias Maderas Isaac e IARK Construction, que también participaron en las contribuciones para la adecuación del Batallón Paraíso. Los vínculos empresariales señalados conducen a sociedades relacionadas con el contrato de remodelación del estadio Metropolitano, una obra de infraestructura de importancia para la capital del Atlántico.
Estas relaciones no demuestran que las donaciones hayan sido realizadas a cambio de beneficios contractuales ni que exista una contraprestación para los empresarios. Sin embargo, constituyen una línea de investigación relevante para determinar si los aportantes mantienen negocios con entidades públicas y si existen decisiones administrativas que puedan generar situaciones de conflicto de interés. La coincidencia entre donaciones para una instalación utilizada por la Presidencia y relaciones empresariales con contratistas de obras públicas requiere explicaciones transparentes.
Otro aspecto que llamó la atención de la investigación es la forma en que se ejecutaron los trabajos. Según la respuesta entregada por el Ministerio de Defensa, las empresas realizaron aportes voluntarios y también facilitaron personal y contratistas para desarrollar las adecuaciones. La participación privada incluyó, por tanto, contribuciones económicas y materiales, así como la intervención de trabajadores vinculados con las compañías aportantes.
El Ministerio de Defensa indicó que no se suscribieron contratos estatales de obra para ejecutar las adecuaciones. Tampoco se exigieron pólizas de cumplimiento, garantías de calidad o estabilidad ni se contrató una interventoría para supervisar los trabajos. Estas condiciones plantean interrogantes sobre los mecanismos de control utilizados para verificar el valor de los aportes, la calidad de las intervenciones y el cumplimiento de las condiciones técnicas de las obras.
La ausencia de contratos estatales no significa automáticamente que las donaciones hayan incumplido la ley. Las contribuciones privadas pueden realizarse bajo diferentes mecanismos jurídicos y administrativos. Sin embargo, cuando los recursos se destinan a intervenir un inmueble público, es necesario establecer qué procedimientos se aplicaron para recibirlos, quién autorizó las adecuaciones, cómo se registraron los bienes y servicios y qué entidad asumió la responsabilidad por la supervisión.
También resulta necesario aclarar quién determinó el valor económico de los materiales, equipos y servicios aportados. Cuando una empresa entrega dinero, el monto puede identificarse mediante los comprobantes financieros correspondientes. Pero cuando la contribución consiste en personal, materiales o trabajos de construcción, se requiere una metodología que permita establecer el valor real de lo entregado y evitar que existan diferencias entre el costo declarado y el beneficio efectivamente recibido por la institución.
El hecho de que la instalación continúe siendo oficialmente un batallón plantea otra discusión sobre el uso de recursos privados para adecuar bienes públicos. El Gobierno debe explicar bajo qué condiciones se permitió que empresas particulares participaran en las obras y qué controles se establecieron para evitar que esas contribuciones generen compromisos, expectativas o relaciones de dependencia entre los donantes y las autoridades que posteriormente toman decisiones administrativas.
En este punto, la identificación de los propietarios y beneficiarios finales de las empresas resulta fundamental. Conocer únicamente la razón social de los donantes no permite establecer quiénes tomaron la decisión de entregar los recursos, quiénes financiaron efectivamente las contribuciones ni si existen relaciones económicas entre las compañías. La información del Registro Único de Beneficiarios Finales, junto con los certificados de existencia y representación legal y los estados financieros, permitiría reconstruir parte de esa estructura.
La revisión también debería incluir los movimientos financieros que respaldaron las donaciones. Si los recursos provinieron de préstamos, aportes de socios o transferencias de terceros, sería necesario identificar a quienes participaron en esas operaciones. De esta manera podría establecerse si las cinco empresas actuaron como verdaderas aportantes o si simplemente fueron intermediarias para canalizar recursos de otras personas o sociedades.
La relación de los donantes con la contratación pública constituye otra línea que merece atención. Es necesario determinar si las compañías, sus accionistas o sus beneficiarios finales tienen contratos vigentes con entidades nacionales, departamentales o municipales. En caso de existir esas relaciones, habría que examinar si las donaciones se realizaron antes o después de decisiones administrativas relevantes y si se presentaron situaciones que pudieran comprometer la transparencia de la gestión pública.
El contexto político también aumenta el interés sobre el caso. De la Espriella llegó a la Presidencia con un discurso de autoridad, transparencia y transformación institucional. En ese escenario, la financiación privada de un espacio utilizado para desarrollar actividades presidenciales exige estándares elevados de publicidad y rendición de cuentas. La ciudadanía tiene derecho a conocer quiénes contribuyeron, cuánto entregaron, qué recibieron a cambio —si existió alguna contraprestación— y bajo qué condiciones se aceptaron los aportes.
Por ahora, la información publicada no demuestra que las cinco compañías hayan cometido un delito ni que los recursos entregados tengan un origen ilegal. Tampoco permite afirmar que los empresarios hayan recibido beneficios del Gobierno como consecuencia de sus contribuciones. Pero la diferencia entre los ingresos declarados y los montos donados, sumada a los vínculos empresariales identificados y a las condiciones de ejecución de las obras, justifica que las autoridades competentes examinen la operación con mayor detalle.
El caso también plantea una responsabilidad para el Ministerio de Defensa, que debe explicar los procedimientos utilizados para recibir las donaciones y garantizar que los aportes privados destinados a una instalación militar no comprometan la independencia de la institución. La transparencia no se limita a publicar los nombres de las empresas y los valores entregados. También requiere mostrar la documentación que respalda el origen de los recursos, la valoración de los bienes y servicios y las condiciones bajo las cuales se ejecutaron las adecuaciones.
La pregunta central es cómo cinco compañías que reportaron ingresos operacionales de cero pesos pudieron entregar cientos de millones para adecuar una instalación utilizada por el presidente de la República. La respuesta puede encontrarse en sus estados financieros, en los aportes de sus accionistas o en otras fuentes legítimas de financiación. Pero mientras esa información no sea conocida y contrastada, el caso seguirá planteando dudas sobre la procedencia de los recursos y la transparencia de las contribuciones.
Más allá de la legalidad de las donaciones, el episodio obliga a examinar las relaciones entre el sector privado y el poder público cuando los empresarios financian obras destinadas al uso de las más altas autoridades del Estado. El Gobierno tiene la responsabilidad de despejar los interrogantes y demostrar que las contribuciones no condicionan sus decisiones ni generan compromisos con quienes aportaron dinero, materiales o servicios. La transparencia sobre el origen de los recursos y sus posibles conexiones empresariales será determinante para establecer si se trató de una colaboración privada legítima o de una operación que requiere investigaciones adicionales.